El Tribunal concede la exoneración del pasivo insatisfecho mediante la Ley de Segunda Oportunidad y libera a nuestra clienta de más de 40.000 € de deuda
Detrás de muchas situaciones de endeudamiento no suele haber mala fe ni irresponsabilidad. En numerosas ocasiones encontramos personas que, tras una pérdida de ingresos, problemas laborales, dificultades familiares o simplemente una acumulación de obligaciones imposibles de asumir, terminan atrapadas en una situación de insolvencia de la que no pueden salir por sus propios medios.
Precisamente para estos casos existe la Ley de Segunda Oportunidad.
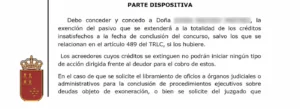
Recientemente hemos obtenido una nueva resolución favorable dictada por el Juzgado de lo Mercantil nº 1 de Murcia, mediante Auto de fecha 30 de abril de 2026, por la que se concede la Exoneración del Pasivo Insatisfecho (EPI) a una de nuestras clientas, permitiéndole liberarse de una parte muy importante de las deudas derivadas de un préstamo personal suscrito en 2017 y de obligaciones con la Seguridad Social generadas entre los años 2008 y 2017. Gracias a esta resolución se ha conseguido la cancelación íntegra de una deuda de 27.766,91 euros correspondiente al préstamo personal y la reducción de la deuda con la Seguridad Social en 17.142,47 euros, lo que supone una liberación económica superior a 44.900 euros y la posibilidad de afrontar el futuro con una situación financiera mucho más estable.
Una situación de endeudamiento que parecía imposible de superar
La deudora acumulaba dos grandes bloques de deuda.
Por un lado, mantenía una deuda frente a una entidad de recobro derivada de un préstamo personal que había sido cedido por una entidad bancaria, por importe de 27.766,91 euros.
Por otro, mantenía una importante deuda con la Tesorería General de la Seguridad Social, integrada por principal, recargos e intereses, que superaba los 21.000 euros.
En conjunto, la carga económica superaba ampliamente los 49.000 euros, una carga económica que había llegado a ser imposible de asumir.
¿Qué deudas pueden cancelarse mediante la Ley de Segunda Oportunidad?
Una de las preguntas que más recibimos en el despacho es si realmente pueden cancelarse préstamos, tarjetas o deudas bancarias.
La respuesta es sí.
Las deudas derivadas de préstamos personales, créditos al consumo, tarjetas de crédito o créditos adquiridos posteriormente por fondos de inversión y empresas de recobro son, con carácter general, plenamente exonerables cuando se cumplen los requisitos legales.
En este procedimiento, la totalidad de la deuda mantenida con la entidad cesionaria del préstamo, por importe de 27.766,91 euros, quedó incluida dentro de la solicitud de exoneración.
Se trata precisamente del tipo de deuda que con mayor frecuencia encontramos en los procedimientos de Segunda Oportunidad.
¿Y qué ocurre con las deudas de Seguridad Social?
Las deudas con organismos públicos, como la Seguridad Social o Hacienda, han sido tradicionalmente las más difíciles de cancelar mediante la Ley de Segunda Oportunidad.
Actualmente, la Ley de Segunda Oportunidad permite que una parte de las deudas con la Seguridad Social también pueda cancelarse. En concreto, los primeros 5.000 euros de deuda pueden exonerarse íntegramente y, sobre los siguientes 5.000 euros, puede cancelarse el 50 %, lo que supone una reducción máxima de 7.500 euros de esta deuda.
Este caso presentaba además una particularidad importante: una parte importante de la deuda estaba formada por intereses y recargos, clasificados por la propia Seguridad Social como crédito subordinado por importe de 8.253,52 euros. Por ello, apoyándonos en la reciente Sentencia del Tribunal Supremo nº 260/2026, de 18 de febrero, solicitamos también la exoneración íntegra de dicha cantidad, al haber declarado expresamente el Alto Tribunal que los créditos públicos subordinados sí pueden quedar afectados por la exoneración.
El debate sobre los intereses y recargos de la Seguridad Social
Uno de los aspectos más relevantes del procedimiento fue el relativo a los intereses, recargos y créditos subordinados incluidos dentro de la deuda pública.
Desde el despacho defendimos que la finalidad de la Ley de Segunda Oportunidad no puede quedar frustrada manteniendo indefinidamente créditos accesorios formados exclusivamente por intereses o recargos acumulados durante años.
Por ello, apoyándonos en la jurisprudencia más reciente y en una interpretación finalista de la normativa concursal, interesamos que dichos créditos subordinados quedaran también afectados por la exoneración.
La experiencia práctica demuestra que este es uno de los aspectos más importantes en los procedimientos de Segunda Oportunidad, pues en muchas ocasiones una parte significativa de la deuda pública no está formada por cuotas principales, sino por recargos, intereses y conceptos accesorios acumulados con el paso del tiempo.
Como resultado de la aplicación de la Ley de Segunda Oportunidad y de las actuaciones realizadas para determinar el alcance de la exoneración, la deuda exigible frente a la Seguridad Social se redujo desde más de 21.000 euros hasta 4.051,94 euros, lo que supone la cancelación de 17.142,47 euros de deuda.
La buena fe: el requisito esencial
La Ley de Segunda Oportunidad no está diseñada para quien pretende eludir sus obligaciones, sino para quien, pese a sus esfuerzos, no puede afrontar una situación económica insostenible.
Por ello, el artículo 486 del Texto Refundido de la Ley Concursal establece como requisitos básicos:
«1ª.- Ser el concursado una persona natural, empresario o no.
2ª.- Que se trate de un deudor de buena fe».
Cuando el deudor cumple con las exigencias legales y no concurre ninguna de las causas de exclusión previstas en la Ley Concursal, la exoneración se convierte en una herramienta destinada a favorecer su recuperación económica y personal.
Una nueva oportunidad para empezar de nuevo
La insolvencia no siempre es consecuencia de decisiones irresponsables. Con frecuencia es el resultado de circunstancias personales, laborales o económicas que terminan superando la capacidad de cualquier persona para hacer frente a sus obligaciones.
La Ley de Segunda Oportunidad existe precisamente para evitar que una deuda persiga indefinidamente a quien ya no tiene medios reales para afrontarla.
Este procedimiento, es un ejemplo más de cómo el ordenamiento jurídico ofrece mecanismos eficaces para que las personas físicas puedan recuperar la estabilidad económica y volver a construir su futuro sin una deuda imposible de asumir.
Porque, en ocasiones, la mejor solución no es seguir arrastrando una deuda para siempre, sino permitir que quien ha actuado de buena fe pueda, sencillamente, volver a empezar.